Domain rente-vergleich.de kaufen?
Wir ziehen mit dem Projekt
rente-vergleich.de um.
Sind Sie am Kauf der Domain
rente-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rente-vergleich.de kaufen?
Welche Auswirkungen hat die Rentenreform auf die Altersvorsorge und das Renteneintrittsalter der Arbeitnehmer in Deutschland?
Die Rentenreform führt zu einer Absenkung des Rentenniveaus und einer Erhöhung des Renteneintrittsalters. Arbeitnehmer müssen länger arbeiten, um eine angemessene Rente zu erhalten. Die private Altersvorsorge wird dadurch immer wichtiger. **
Ab welchem Alter können Arbeitnehmer in Deutschland in Rente gehen und wie beeinflusst die Rentenreform das Renteneintrittsalter?
Das reguläre Renteneintrittsalter in Deutschland liegt derzeit bei 67 Jahren. Die Rentenreform hat das Renteneintrittsalter schrittweise erhöht, so dass es bis 2031 auf 67 Jahre angehoben wird. Früherer Renteneintritt ist möglich, jedoch mit Abschlägen verbunden. **

Ähnliche Suchbegriffe für Bauchschlaf
Top-Angebote
Produkte zum Begriff Bauchschlaf:
-
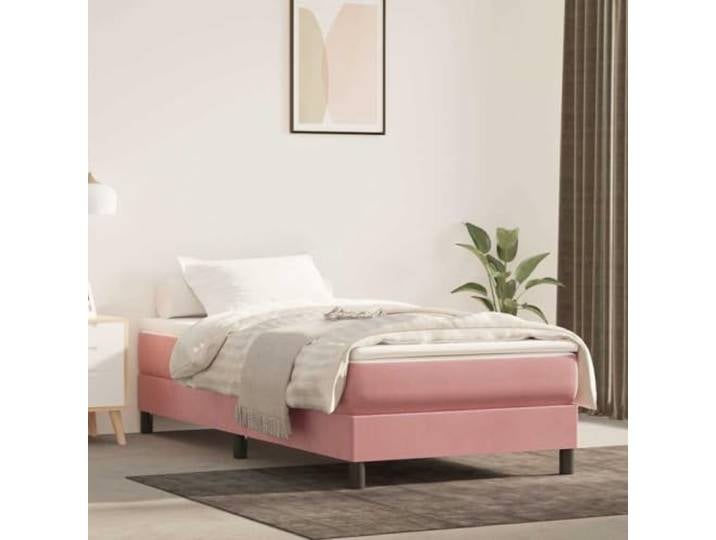
TUERYAFEK Taschenfederkernmatratze Mittel Rosa 80x210x20 cm Samt Pocket Springs, Schaumstoff, Geräuschdämpfend, Mittelharte Unterstützung, Rucken- Oder BauchschlafTUERYAFEK Taschenfederkernmatratze Mittel Rosa 80x210x20 cm Samt Pocket Springs, Schaumstoff, Geräuschdämpfend, Mittelharte Unterstützung, Rucken- Oder Bauchschlaf. Die samtige Oberfläche dieser Matratze fühlt sich weich und sanft auf der Haut an und sorgt für ein besonders angenehmes Liegegefühl während der Nachtruhe. Die integrierten Taschenfedern zeichnen sich durch hohe Haltbarkeit und Anpassungsfähigkeit aus, indem sie Geräusche und Stöße beim Drehen im Schlaf effektiv dämpfen. Der stoßdämpfende Schaumstoff erkennt Druckpunkte und stützt den Körper optimal, was die Blutzirkulation fördert und zu völliger Entspannung beiträgt. Mit mittelharter Unterstützung bietet die Matratze zusätzliche Stabilität und den idealen Härtegrad, ohne den Liegekomfort zu beeinträchtigen. Diese Matratze ist besonders geeignet für Rücken- oder Bauchschläfer, da sie eine ausgewogene Kombination aus Stützkraft und Bequemlichkeit liefert. Farbe:Rosa166,00 €*Versand: 12,04 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KOHL Verlag Rente und Altersvorsorge unter der LupeZukunft planen – Wissen, das trägt: Arbeitsheft zur Berufsvorbereitung, Wirtschafts- & Sozialpolitik und AltersvorsorgeDieses umfassende Arbeitsheft richtet sich an Schülerinnen und Schüler der Sekundarstufe (Klassen 8 bis 10) und bietet eine fundierte Einführung in zentrale Themen der Berufs- und Lebensplanung. Es eignet sich ideal für den Einsatz im Wirtschafts- und Politikunterricht und fördert eigenständiges Arbeiten durch klar strukturierte Arbeitsblätter mit informativen Texten, praxisbezogenen Aufgaben sowie vollständigen Lösungen zur Selbstkontrolle.Gesellschaft verstehen – Verantwortung übernehmenAutor Holger Cebulla vermittelt in diesem Band elementares Gesellschaftswissen rund um das soziale Gefüge der Bundesrepublik Deutschland. Das Heft sensibilisiert junge Menschen für Themen wie Wachstum, Inflation, Zinsen, Finanzplanung, Arbeitsrecht und die Rolle der sozialen Sicherungssysteme. Auch die Bedeutung des Ehrenamts und der aktiven Teilhabe an gesellschaftlichen Entwicklungen wird aufgegriffen.Rente verstehen – Weichen richtig stellenIm Mittelpunkt steht die anschauliche Erklärung der gesetzlichen Altersvorsorge: von den Ursprüngen unter Bismarck bis zum heutigen Umlageverfahren der Rentenversicherung. Die Schülerinnen und Schüler lernen, warum das demografische Gleichgewicht eine Herausforderung für das Rentensystem darstellt – und weshalb es sinnvoll ist, sich frühzeitig mit der Thematik zu beschäftigen.Private Vorsorge als ErgänzungEin Schwerpunkt liegt auf der privaten Altersvorsorge: Die verschiedenen Möglichkeiten – etwa Riester-Rente, betriebliche Altersversorgung, Bank- und Fondssparen oder vermögenswirksame Leistungen – werden verständlich aufbereitet. Dabei wird auch der Einfluss von Inflation, Zinsschwankungen und wirtschaftlichen Entwicklungen auf die Altersvorsorge thematisiert.Bildung, die vorbereitet – auf Beruf und LebenDas Heft ist nicht nur ein Werkzeug zur Berufsvorbereitung, sondern auch ein Beitrag zur ökonomischen Bildung: Volkswirtschaftliche Zusammenhänge und Grundlagen der Wirtschafts- und Sozialpolitik werden durch Aufgabenformate, Beispiele und einen abschließenden Multiple-Choice-Test greifbar gemacht. Es vermittelt Wissen, das jungen Menschen hilft, finanzielle Entscheidungen eigenverantwortlich und informiert zu treffen.Jetzt entdecken – weil Altersvorsorge, Finanzkompetenz und gesellschaftliches Wissen früh beginnen sollten!44 Seiten, mit Lösungen16,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Rentenberechnung das Renteneintrittsalter und die Rentenhöhe in verschiedenen Ländern?
Die Rentenberechnung beeinflusst das Renteneintrittsalter, da in einigen Ländern das Renteneintrittsalter an die Rentenberechnung gekoppelt ist. In Ländern mit einem höheren Renteneintrittsalter kann die Rentenberechnung dazu führen, dass Menschen länger arbeiten müssen, um eine höhere Rente zu erhalten. In anderen Ländern kann die Rentenberechnung dazu führen, dass Menschen früher in Rente gehen, um eine angemessene Rente zu erhalten. Die Rentenhöhe wird auch durch die Rentenberechnung beeinflusst, da die Art und Weise, wie die Rentenformel angewendet wird, die Höhe der Rente bestimmt. **
-
Wie beeinflusst die Rentenberechnung das Renteneintrittsalter und die Rentenhöhe in verschiedenen Ländern?
Die Rentenberechnung beeinflusst das Renteneintrittsalter, da in einigen Ländern das Renteneintrittsalter an die Rentenberechnung gekoppelt ist. In Ländern, in denen die Rentenhöhe von den eingezahlten Beiträgen abhängt, kann ein höheres Renteneintrittsalter zu einer höheren Rentenhöhe führen. In Ländern, in denen die Rentenhöhe von anderen Faktoren wie dem Durchschnittseinkommen abhängt, kann die Rentenberechnung das Renteneintrittsalter weniger stark beeinflussen. Die Rentenberechnung kann auch dazu führen, dass Menschen in verschiedenen Ländern unterschiedliche Rentenhöhen erhalten, selbst wenn sie ähnliche Beiträge eingezahlt haben. **
-
Welche Vorteile bietet eine private Rentenversicherung im Vergleich zur gesetzlichen Rente?
Eine private Rentenversicherung bietet individuelle Gestaltungsmöglichkeiten, wie z.B. die Wahl der Laufzeit und der Auszahlungsform. Zudem kann die Rendite durch eine geschickte Anlagestrategie höher ausfallen als bei der gesetzlichen Rente. Darüber hinaus kann die private Rentenversicherung eine zusätzliche Absicherung im Alter bieten. **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **

Wie lange kann man Rente beziehen und welche Faktoren bestimmen die Rentenbezugsdauer?
Die Rentenbezugsdauer hängt von verschiedenen Faktoren ab, wie z.B. dem Renteneintrittsalter, der Rentenhöhe und der Rentenart. In der Regel kann man Rente bis zum Lebensende beziehen, solange man die Voraussetzungen erfüllt. Es gibt jedoch auch bestimmte Altersgrenzen, die die maximale Rentenbezugsdauer begrenzen. **
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Top-Angebote
Produkte zum Begriff Bauchschlaf:
-
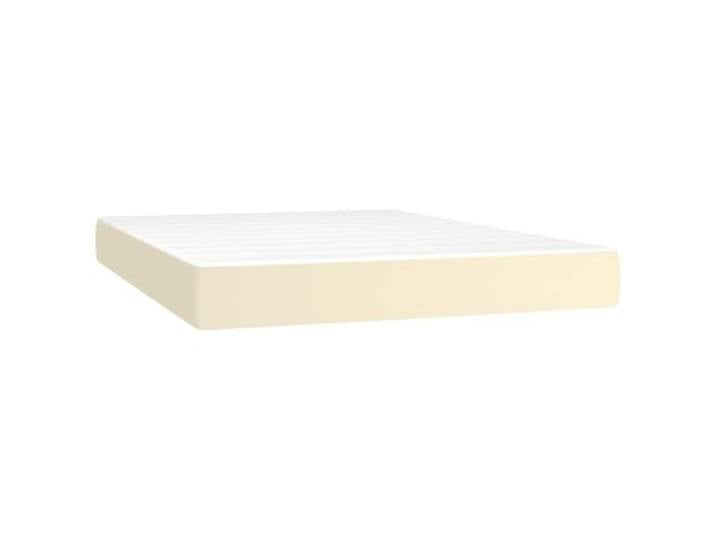
TUERYAFEK Taschenfederkernmatratze Kunstleder 140x200x20 cm Mittelharte Unterstutzung, Schmutzabweisend, Stoßdampfender Schaumstoff, Rucken- Und BauchschlafTUERYAFEK Taschenfederkernmatratze Kunstleder 140x200x20 cm Mittelharte Unterstutzung, Schmutzabweisend, Stoßdampfender Schaumstoff, Rucken- Und Bauchschlaf. Langlebiges Kunstleder mit schmutzabweisender Oberfläche ermöglicht eine einfache Reinigung mit einem feuchten Tuch und verleiht der Matratze einen luxuriösen Look. Taschenfedern dämpfen Geräusche und Stöße beim Drehen im Schlaf, gewährleisten hohe Haltbarkeit und passen sich flexibel an die Körperform an. Komfortabler Schaumstoff erkennt Druckpunkte, stützt den Körper gezielt und fördert die Blutzirkulation für eine verbesserte Schlafqualität. Mittelharte Unterstützung bietet zusätzliche Stabilität und den idealen Härtegrad für Rücken- oder Bauchschläfer ohne Komforteinbußen. Die Kombination aus Taschenfedern und Schaumstoff sorgt für eine effektive Stoßdämpfung und lindert Müdigkeit, was zu völliger Entspannung führt. Farbe:Creme333,00 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
TUERYAFEK Taschenfederkernmatratze Mittel Dunkelgrau 140x200x20 cm Atmungsaktiver Stoff, Taschenfedern, Schaumstoff, mittelharte Stutzung, Rucken- und BauchschlafTUERYAFEK Taschenfederkernmatratze Mittel Dunkelgrau 140x200x20 cm Atmungsaktiver Stoff, Taschenfedern, Schaumstoff, mittelharte Stutzung, Rucken- und Bauchschlaf. Der strapazierfähige Stoff überzeugt durch eine schlichte Optik, ist atmungsaktiv und langlebig, was für eine angenehme Schlafumgebung sorgt. Die Taschenfedern dämpfen Geräusche und Stöße beim Drehen und bieten hohe Haltbarkeit sowie Anpassungsfähigkeit für ungestörte Nachtruhe. Der komfortable Schaumstoff ist stoßdämpfend, erkennt Druck und stützt den Körper, wodurch Müdigkeit gelindert und die Schlafqualität verbessert wird. Die mittelharte Unterstützung bietet zusätzliche Stabilität und den idealen Härtegrad, ohne den Komfort zu beeinträchtigen, perfekt für Rücken- oder Bauchschläfer. Die Matratze fördert vollkommene Entspannung und Erholung, indem sie den Blutkreislauf unterstützt und eine erholsame Nachtruhe ermöglicht. Farbe:Dunkelgrau276,00 €*Versand: 19,28 €Sichere Weiterleitung zum Anbieter
-
TUERYAFEK Taschenfederkernmatratze Mittel Rosa 80x210x20 cm Samt Pocket Springs, Schaumstoff, Geräuschdämpfend, Mittelharte Unterstützung, Rucken- Oder BauchschlafTUERYAFEK Taschenfederkernmatratze Mittel Rosa 80x210x20 cm Samt Pocket Springs, Schaumstoff, Geräuschdämpfend, Mittelharte Unterstützung, Rucken- Oder Bauchschlaf. Die samtige Oberfläche dieser Matratze fühlt sich weich und sanft auf der Haut an und sorgt für ein besonders angenehmes Liegegefühl während der Nachtruhe. Die integrierten Taschenfedern zeichnen sich durch hohe Haltbarkeit und Anpassungsfähigkeit aus, indem sie Geräusche und Stöße beim Drehen im Schlaf effektiv dämpfen. Der stoßdämpfende Schaumstoff erkennt Druckpunkte und stützt den Körper optimal, was die Blutzirkulation fördert und zu völliger Entspannung beiträgt. Mit mittelharter Unterstützung bietet die Matratze zusätzliche Stabilität und den idealen Härtegrad, ohne den Liegekomfort zu beeinträchtigen. Diese Matratze ist besonders geeignet für Rücken- oder Bauchschläfer, da sie eine ausgewogene Kombination aus Stützkraft und Bequemlichkeit liefert. Farbe:Rosa166,00 €*Versand: 12,04 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Rentenreform auf die Altersvorsorge und das Renteneintrittsalter der Arbeitnehmer in Deutschland?
Die Rentenreform führt zu einer Absenkung des Rentenniveaus und einer Erhöhung des Renteneintrittsalters. Arbeitnehmer müssen länger arbeiten, um eine angemessene Rente zu erhalten. Die private Altersvorsorge wird dadurch immer wichtiger. **
-
Ab welchem Alter können Arbeitnehmer in Deutschland in Rente gehen und wie beeinflusst die Rentenreform das Renteneintrittsalter?
Das reguläre Renteneintrittsalter in Deutschland liegt derzeit bei 67 Jahren. Die Rentenreform hat das Renteneintrittsalter schrittweise erhöht, so dass es bis 2031 auf 67 Jahre angehoben wird. Früherer Renteneintritt ist möglich, jedoch mit Abschlägen verbunden. **
-
Wie beeinflusst die Rentenberechnung das Renteneintrittsalter und die Rentenhöhe in verschiedenen Ländern?
Die Rentenberechnung beeinflusst das Renteneintrittsalter, da in einigen Ländern das Renteneintrittsalter an die Rentenberechnung gekoppelt ist. In Ländern mit einem höheren Renteneintrittsalter kann die Rentenberechnung dazu führen, dass Menschen länger arbeiten müssen, um eine höhere Rente zu erhalten. In anderen Ländern kann die Rentenberechnung dazu führen, dass Menschen früher in Rente gehen, um eine angemessene Rente zu erhalten. Die Rentenhöhe wird auch durch die Rentenberechnung beeinflusst, da die Art und Weise, wie die Rentenformel angewendet wird, die Höhe der Rente bestimmt. **
-
Wie beeinflusst die Rentenberechnung das Renteneintrittsalter und die Rentenhöhe in verschiedenen Ländern?
Die Rentenberechnung beeinflusst das Renteneintrittsalter, da in einigen Ländern das Renteneintrittsalter an die Rentenberechnung gekoppelt ist. In Ländern, in denen die Rentenhöhe von den eingezahlten Beiträgen abhängt, kann ein höheres Renteneintrittsalter zu einer höheren Rentenhöhe führen. In Ländern, in denen die Rentenhöhe von anderen Faktoren wie dem Durchschnittseinkommen abhängt, kann die Rentenberechnung das Renteneintrittsalter weniger stark beeinflussen. Die Rentenberechnung kann auch dazu führen, dass Menschen in verschiedenen Ländern unterschiedliche Rentenhöhen erhalten, selbst wenn sie ähnliche Beiträge eingezahlt haben. **
Ähnliche Suchbegriffe für Bauchschlaf
-
KOHL Verlag Rente und Altersvorsorge unter der LupeZukunft planen – Wissen, das trägt: Arbeitsheft zur Berufsvorbereitung, Wirtschafts- & Sozialpolitik und AltersvorsorgeDieses umfassende Arbeitsheft richtet sich an Schülerinnen und Schüler der Sekundarstufe (Klassen 8 bis 10) und bietet eine fundierte Einführung in zentrale Themen der Berufs- und Lebensplanung. Es eignet sich ideal für den Einsatz im Wirtschafts- und Politikunterricht und fördert eigenständiges Arbeiten durch klar strukturierte Arbeitsblätter mit informativen Texten, praxisbezogenen Aufgaben sowie vollständigen Lösungen zur Selbstkontrolle.Gesellschaft verstehen – Verantwortung übernehmenAutor Holger Cebulla vermittelt in diesem Band elementares Gesellschaftswissen rund um das soziale Gefüge der Bundesrepublik Deutschland. Das Heft sensibilisiert junge Menschen für Themen wie Wachstum, Inflation, Zinsen, Finanzplanung, Arbeitsrecht und die Rolle der sozialen Sicherungssysteme. Auch die Bedeutung des Ehrenamts und der aktiven Teilhabe an gesellschaftlichen Entwicklungen wird aufgegriffen.Rente verstehen – Weichen richtig stellenIm Mittelpunkt steht die anschauliche Erklärung der gesetzlichen Altersvorsorge: von den Ursprüngen unter Bismarck bis zum heutigen Umlageverfahren der Rentenversicherung. Die Schülerinnen und Schüler lernen, warum das demografische Gleichgewicht eine Herausforderung für das Rentensystem darstellt – und weshalb es sinnvoll ist, sich frühzeitig mit der Thematik zu beschäftigen.Private Vorsorge als ErgänzungEin Schwerpunkt liegt auf der privaten Altersvorsorge: Die verschiedenen Möglichkeiten – etwa Riester-Rente, betriebliche Altersversorgung, Bank- und Fondssparen oder vermögenswirksame Leistungen – werden verständlich aufbereitet. Dabei wird auch der Einfluss von Inflation, Zinsschwankungen und wirtschaftlichen Entwicklungen auf die Altersvorsorge thematisiert.Bildung, die vorbereitet – auf Beruf und LebenDas Heft ist nicht nur ein Werkzeug zur Berufsvorbereitung, sondern auch ein Beitrag zur ökonomischen Bildung: Volkswirtschaftliche Zusammenhänge und Grundlagen der Wirtschafts- und Sozialpolitik werden durch Aufgabenformate, Beispiele und einen abschließenden Multiple-Choice-Test greifbar gemacht. Es vermittelt Wissen, das jungen Menschen hilft, finanzielle Entscheidungen eigenverantwortlich und informiert zu treffen.Jetzt entdecken – weil Altersvorsorge, Finanzkompetenz und gesellschaftliches Wissen früh beginnen sollten!44 Seiten, mit Lösungen16,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skript zu Grundlagen der Rentenberechnung in der gesetzlichen Rentenversicherung, Taschenbuch von Simon Winzer, GRIN, 978-3-668-62250-0Skript Zu Grundlagen Der Rentenberechnung In Der Gesetzlichen Rentenversicherung, Taschenbuch Von Simon Winzer, Grin, 978-3-668-62250-0, Seitenanzahl: 4812,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet eine private Rentenversicherung im Vergleich zur gesetzlichen Rente?
Eine private Rentenversicherung bietet individuelle Gestaltungsmöglichkeiten, wie z.B. die Wahl der Laufzeit und der Auszahlungsform. Zudem kann die Rendite durch eine geschickte Anlagestrategie höher ausfallen als bei der gesetzlichen Rente. Darüber hinaus kann die private Rentenversicherung eine zusätzliche Absicherung im Alter bieten. **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Wie lange kann man Rente beziehen und welche Faktoren bestimmen die Rentenbezugsdauer?
Die Rentenbezugsdauer hängt von verschiedenen Faktoren ab, wie z.B. dem Renteneintrittsalter, der Rentenhöhe und der Rentenart. In der Regel kann man Rente bis zum Lebensende beziehen, solange man die Voraussetzungen erfüllt. Es gibt jedoch auch bestimmte Altersgrenzen, die die maximale Rentenbezugsdauer begrenzen. **
-
Wie kann ich meine Rentenversorgung optimal planen und absichern? Was sind die verschiedenen Möglichkeiten zur Altersvorsorge und Rentenversorgung?
1. Um Ihre Rentenversorgung optimal zu planen, sollten Sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in verschiedene Vorsorgeprodukte investieren. 2. Zu den verschiedenen Möglichkeiten zur Altersvorsorge gehören die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester- und Rürup-Rente sowie die Immobilien- und Wertpapieranlage. 3. Um Ihre Rentenversorgung abzusichern, ist es wichtig, eine individuelle Vorsorgestrategie zu entwickeln, die Ihren persönlichen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.